Domain bargeldlose-zahlungssysteme.de kaufen?
Wir ziehen mit dem Projekt
bargeldlose-zahlungssysteme.de um.
Sind Sie am Kauf der Domain
bargeldlose-zahlungssysteme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bargeldlose-zahlungssysteme.de kaufen?
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **
Ähnliche Suchbegriffe für Sollzinsbindung
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
Die Abwicklung des Mietvertrages nach Vertragsende, FachbücherDas Fachbuch "Die Abwicklung des Mietvertrages nach Vertragsende" ist der Tagungsband der 44. Mietrechtstage des Evangelischen Immobilienverbands Deutschland e.V. Es bietet eine umfassende Analyse der rechtlichen Aspekte, die bei der Beendigung von Mietverhältnissen zu beachten sind. Die Themen reichen von der Rückgabepflicht des Mieters über die vertraglich geschuldete Renovierung bis hin zu Schadensersatzansprüchen und der Handhabung von Mietereinbauten. Zudem werden aktuelle Entscheidungen des Bundesgerichtshofs sowie legislative Entwicklungen im Mietrecht behandelt. Dieses Werk richtet sich an Fachleute aus der Rechtsanwaltschaft, Rechtsabteilungen, der Richterschaft, Notariate und Verwaltungen, die praxisnahe Informationen und aktuelle rechtliche Rahmenbedingungen benötigen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
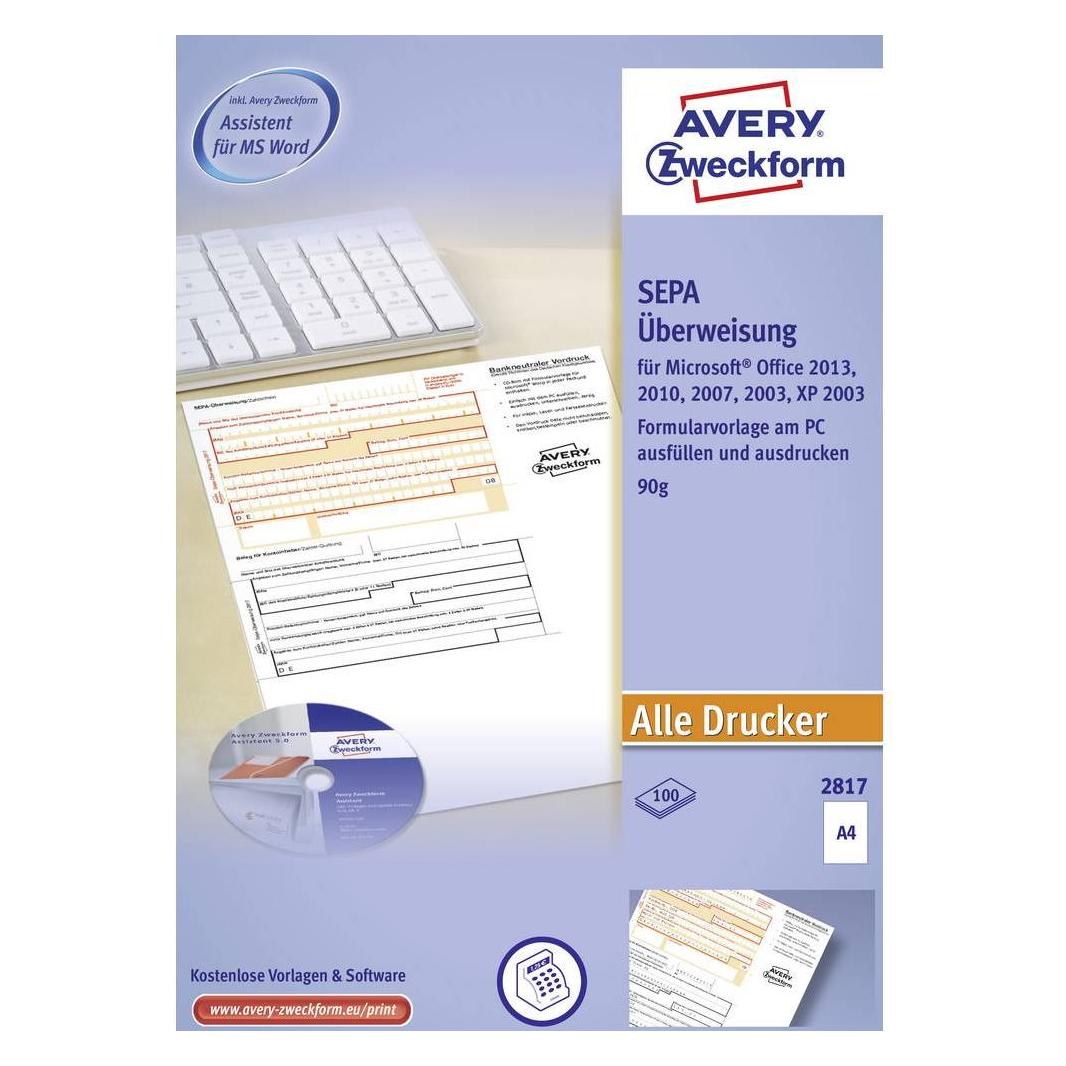
Avery-Zweckform Überweisung Formular SEPA-Überweisung DIN A4 Anzahl der Blätter: 100 2817Der SEPA Überweisungsträger 2817 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format inklusive Software kann bequem am PC ausgefüllt werden (Software-CD für MS Office Version 2007, 2003, 2000, XP, 97). Die 100 SEPA Überweisungsformulare mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäß der "Richtlinien für einheitliche Zahlungsvordrucke" gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmäßig auf Aktualität geprüft.20,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Avery, Formular, Überweisung/Zahlschein (200x)Der SEPA Überweisungsträger 2817-200 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format kann bequem am PC ausgefüllt werden. Die 200 SEPA Überweisungsformulare in der Grosspackung mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäss der Richtlinien für einheitliche Zahlungsvordrucke gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmässig auf Aktualität geprüft.31,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **
Was bedeutet eine Sollzinsbindung und wie kann sie sich auf meine Finanzierung auswirken?
Eine Sollzinsbindung ist die Vereinbarung zwischen Kreditnehmer und Kreditgeber über die Dauer, für die der Zinssatz festgeschrieben ist. Eine längere Sollzinsbindung bietet Planungssicherheit, kann aber auch zu höheren Zinsen führen. Eine kürzere Sollzinsbindung kann zu niedrigeren Zinsen führen, birgt jedoch das Risiko steigender Zinsen nach Ablauf der Bindung. **
Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
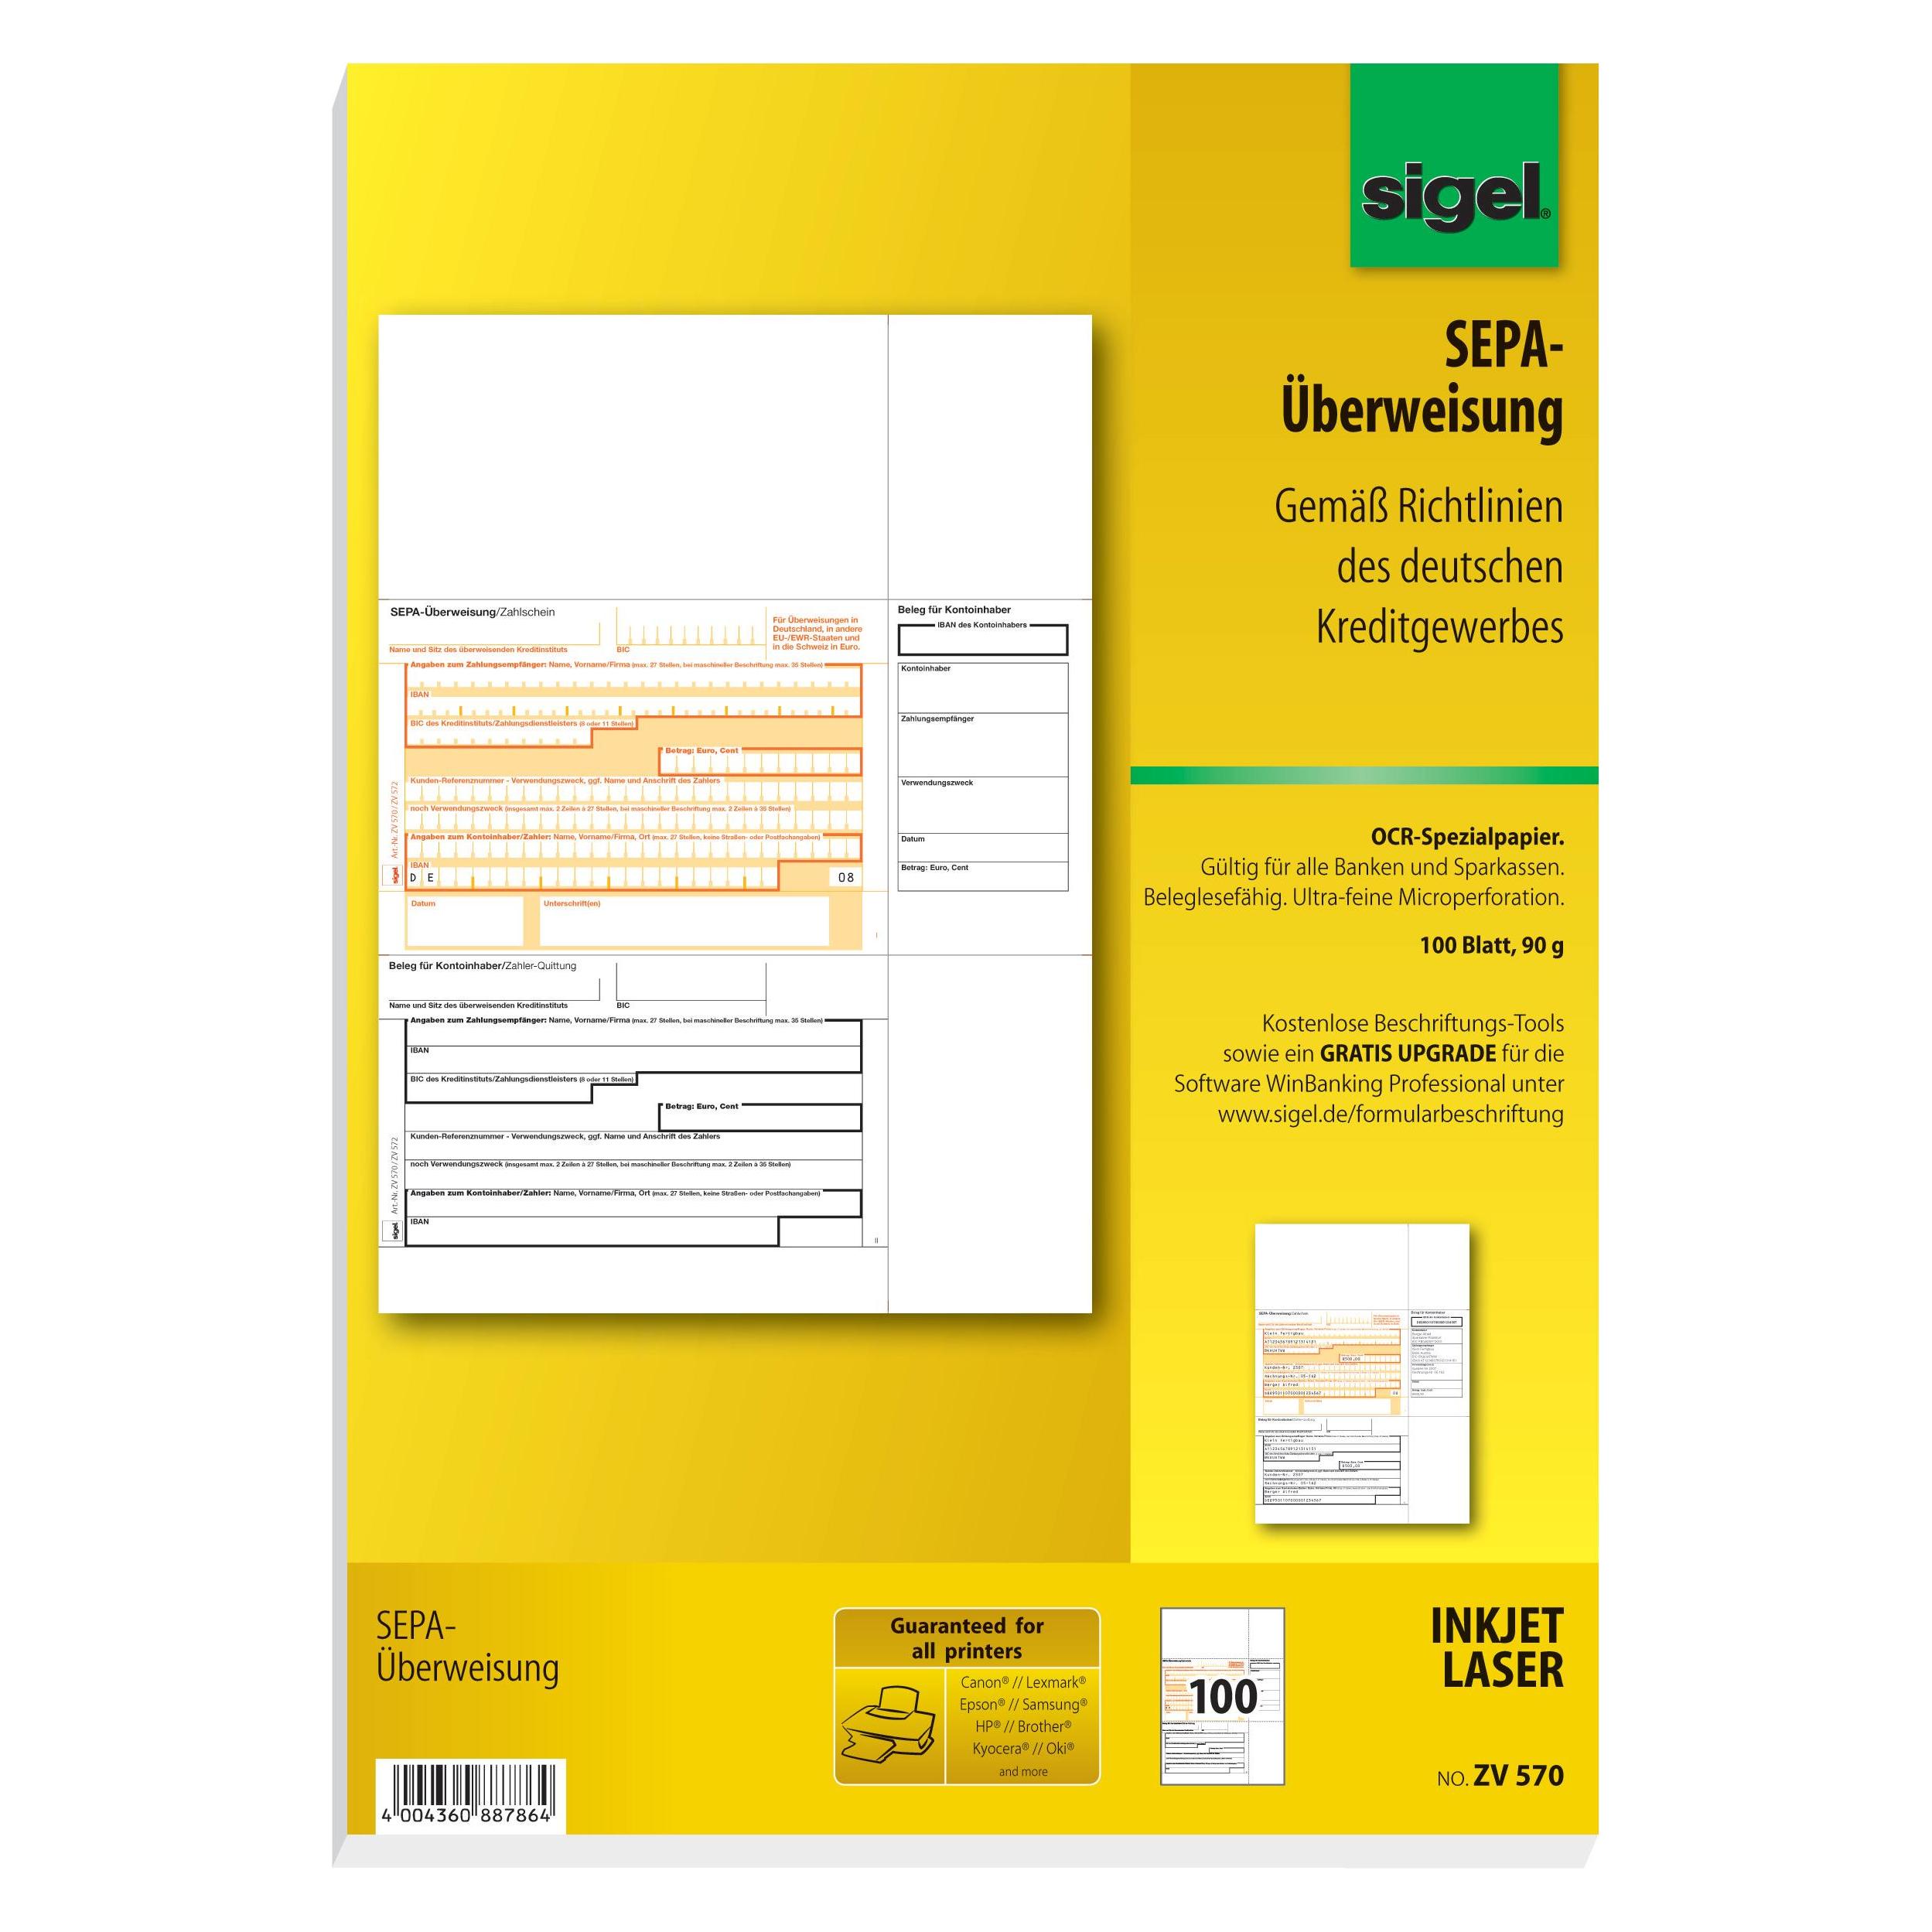
Sigel, Formular, ÜberweisungDas Produkt "Überweisung" von Sigel ist ein Formular, das speziell für die Erstellung von SEPA-Überweisungen konzipiert wurde. Es ermöglicht eine einfache und effiziente Übertragung von Geldbeträgen in andere EU- und EWR-Staaten. Die Formulare sind so gestaltet, dass sie bequem am PC ausgefüllt und anschliessend mit einem Drucker ausgedruckt werden können. Sie sind für die Nutzung bei allen Banken und Sparkassen geeignet und bieten eine benutzerfreundliche Lösung für die Abwicklung von Überweisungen. Die ultra-feine Microperforation sorgt dafür, dass die Formulare leicht abgetrennt werden können, was eine saubere und präzise Handhabung gewährleistet. Mit einem Papiergewicht von 90 g/m2 sind die Formulare robust und für den Einsatz in InkJet- und Laser-Druckern optimiert. - Geeignet für Überweisungen in alle EU-/EWR-Staaten - Kompatibel mit allen Banken und Sparkassen - Ultra-feine Microperforation für einfaches Abtrennen - Optimiert für InkJet- und Laser-Drucker mit 90 g/m2.337,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Abwicklung des Mietvertrages nach Vertragsende, FachbücherDas Fachbuch "Die Abwicklung des Mietvertrages nach Vertragsende" ist der Tagungsband der 44. Mietrechtstage des Evangelischen Immobilienverbands Deutschland e.V. Es bietet eine umfassende Analyse der rechtlichen Aspekte, die bei der Beendigung von Mietverhältnissen zu beachten sind. Die Themen reichen von der Rückgabepflicht des Mieters über die vertraglich geschuldete Renovierung bis hin zu Schadensersatzansprüchen und der Handhabung von Mietereinbauten. Zudem werden aktuelle Entscheidungen des Bundesgerichtshofs sowie legislative Entwicklungen im Mietrecht behandelt. Dieses Werk richtet sich an Fachleute aus der Rechtsanwaltschaft, Rechtsabteilungen, der Richterschaft, Notariate und Verwaltungen, die praxisnahe Informationen und aktuelle rechtliche Rahmenbedingungen benötigen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery-Zweckform Überweisung Formular SEPA-Überweisung DIN A4 Anzahl der Blätter: 100 2817Der SEPA Überweisungsträger 2817 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format inklusive Software kann bequem am PC ausgefüllt werden (Software-CD für MS Office Version 2007, 2003, 2000, XP, 97). Die 100 SEPA Überweisungsformulare mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäß der "Richtlinien für einheitliche Zahlungsvordrucke" gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmäßig auf Aktualität geprüft.20,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
-
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **
-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
Ähnliche Suchbegriffe für Sollzinsbindung
-
Avery, Formular, Überweisung/Zahlschein (200x)Der SEPA Überweisungsträger 2817-200 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format kann bequem am PC ausgefüllt werden. Die 200 SEPA Überweisungsformulare in der Grosspackung mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäss der Richtlinien für einheitliche Zahlungsvordrucke gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmässig auf Aktualität geprüft.31,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sigel, Formular, Überweisung PC A4 (250x)Für Überweisungen in Deutschland, in andere EU-/EWR-Staaten und in die Schweiz in Euro. Gültig für alle Banken und Sparkassen. Beleglesefähiges OCR-Spezialpapier in 90 g/m2, geeignet für alle InkJet- und Laser-Drucker. Die ultrafeine Microperforation sorgt für leichtes Abtrennen der Formulare und exakte Kanten. Im Lieferumfang sind 250 Blatt im Format DIN A4 enthalten.42,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **
-
Was bedeutet eine Sollzinsbindung und wie kann sie sich auf meine Finanzierung auswirken?
Eine Sollzinsbindung ist die Vereinbarung zwischen Kreditnehmer und Kreditgeber über die Dauer, für die der Zinssatz festgeschrieben ist. Eine längere Sollzinsbindung bietet Planungssicherheit, kann aber auch zu höheren Zinsen führen. Eine kürzere Sollzinsbindung kann zu niedrigeren Zinsen führen, birgt jedoch das Risiko steigender Zinsen nach Ablauf der Bindung. **
-
Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.